Votre application bancaire actuelle vous semble-t-elle aussi moderne qu’une messagerie des années 2000 ? Vous payez chaque mois des frais de tenue de compte sans comprendre où vos dépôts sont réellement investis ? Cette situation concerne des millions de jeunes actifs en France, partagés entre l’envie de reprendre le contrôle de leur vie financière et la crainte de perdre la sécurité d’une banque traditionnelle.
Choisir une banque mobile ne se résume pourtant pas à comparer des forfaits mensuels. C’est arbitrer entre trois dimensions indissociables : l’autonomie digitale quotidienne, l’alignement avec vos valeurs éthiques, et la sécurité juridique combinée à un accompagnement humain qualifié. Certains modèles bancaires réconcilient désormais ces exigences, rendant obsolète le faux dilemme entre efficacité technologique et engagement responsable.
Cet article vous guide dans cette décision structurante en clarifiant d’abord la distinction juridique fondamentale entre néobanque et banque mobile établie, puis en détaillant les critères concrets pour évaluer chaque offre selon votre situation et vos projets.
- Une banque mobile établie dispose d’un agrément ACPR d’établissement de crédit et garantit vos dépôts jusqu’à 100 000 € via le FGDR, contrairement à la plupart des néobanques (établissements de paiement)
- L’expérience 100 % mobile permet une gestion budgétaire en temps réel (catégorisation automatique, alertes seuils) et des opérations 24/7 sans dépendre d’horaires d’agence
- Les outils d’épargne automatique (arrondis, virements programmés) facilitent la constitution d’un patrimoine pour vos projets structurants comme l’achat immobilier
- Cinq critères déterminent votre choix : statut juridique, grille tarifaire réelle (incidents inclus), accompagnement humain, transparence ESG et ergonomie applicative
- Le service légal de mobilité bancaire transfère automatiquement vos prélèvements en 22 jours ouvrés maximum, sécurisant votre transition
- Banque mobile pour jeunes actifs : bien au-delà d’une simple application
- Pourquoi l’expérience 100 % mobile répond-elle mieux aux nouveaux modes de vie ?
- Comment une banque connectée facilite-t-elle la constitution d’un patrimoine ?
- Les critères déterminants pour choisir sa banque mobile en 2026
- Faut-il abandonner totalement sa banque traditionnelle ?
- Passer à l’action : organiser sa transition bancaire en toute sérénité
Banque mobile pour jeunes actifs : bien au-delà d’une simple application
La confusion entre « néobanque » et « banque mobile » conduit de nombreux utilisateurs à souscrire un compte sans mesurer les conséquences juridiques de ce choix. Cette distinction n’est pourtant pas qu’un détail administratif : elle détermine directement la protection de votre épargne.
Une banque mobile désigne un établissement de crédit agréé par l’ACPR (Autorité de Contrôle Prudentiel et de Résolution), proposant l’ensemble des services bancaires complets via une application performante. Selon l’ACPR, les opérations de banque incluent la réception de fonds remboursables du public, l’octroi de crédits et certains services de paiement, au sens de l’article L. 311-1 du Code monétaire et financier. Ce statut implique que vos dépôts bénéficient automatiquement de la garantie du FGDR (Fonds de Garantie des Dépôts et de Résolution) jusqu’à 100 000 € par déposant et par établissement.
À l’inverse, une néobanque relève généralement du statut d’établissement de paiement, sans licence bancaire complète. Dans ce cadre, votre épargne n’est pas garantie par le FGDR, sauf partenariat explicite avec un établissement de crédit agréé. Vous disposez alors d’un compte de paiement, non d’un compte bancaire au sens réglementaire.
Votre épargne est-elle réellement garantie ? Avant toute souscription, vérifiez le statut juridique de l’établissement sur le registre officiel de l’ACPR. Recherchez la mention « établissement de crédit » et la confirmation de la garantie FGDR. Un établissement de paiement ne protège pas votre capital de la même manière, même si son application est ergonomique.
Cette distinction prend tout son sens pour un jeune actif constituant une épargne en vue d’un projet immobilier. Placer plusieurs milliers d’euros sur un compte non garanti expose votre capital à un risque inutile, là où un compte en ligne auprès d’un établissement de crédit sécurise vos fonds tout en offrant la même expérience mobile.
L’évolution réglementaire récente facilite par ailleurs cette expérience 100 % digitale. La directive DSP2 (2018) a ouvert la voie à l’Open Banking, permettant l’agrégation de comptes externes et la gestion centralisée de vos finances. La loi PACTE (2019) a ensuite renforcé le service d’aide à la mobilité bancaire, sécurisant les transitions entre établissements. Ces cadres légaux expliquent l’essor des banques mobiles établies, combinant innovation technologique et solidité juridique.
Pourquoi l’expérience 100 % mobile répond-elle mieux aux nouveaux modes de vie ?
L’adoption massive des services bancaires mobiles en France reflète un changement profond des habitudes. Selon une étude de la Banque de France relayée par La finance pour tous, le paiement par carte et par téléphone mobile a progressé de 46,5 % en volume et 30,6 % en valeur en France en 2024. Cette tendance illustre une attente générationnelle : gérer ses finances au rythme de sa vie, sans contrainte horaire ni déplacement.
La disponibilité permanente constitue le premier avantage concret. Consultez votre solde, effectuez un virement urgent un dimanche soir pour dépanner un proche, bloquez votre carte en cas de perte à 23 heures : ces opérations s’exécutent en quelques secondes, là où une banque traditionnelle vous impose d’attendre l’ouverture de l’agence le lundi matin. La sécurité du paiement par smartphone renforce par ailleurs cette autonomie en limitant les risques de fraude.
La gestion budgétaire en temps réel transforme votre rapport à l’argent. La catégorisation automatique de vos dépenses identifie précisément où part votre budget mensuel : 18 % en abonnements et services numériques, 25 % en alimentation, 12 % en transports. Ces visualisations graphiques remplacent avantageusement le relevé papier mensuel illisible, vous permettant d’identifier immédiatement les postes gonflés et d’arbitrer en connaissance de cause.
+46,5 % en volume
Progression du paiement par carte et mobile en France en 2024, selon la Banque de France, confirmant l’adoption massive des outils digitaux par les utilisateurs.
La réactivité opérationnelle dépasse la simple commodité. Modifiez instantanément vos plafonds de carte avant un achat exceptionnel, éditez un RIB en un clic pour un nouveau créancier, programmez un virement SEPA instantané traité en quelques secondes : ces fonctionnalités éliminent la lourdeur administrative des banques traditionnelles. Le virement instantané représente d’ailleurs déjà 10 % du total des virements émis en 2024, démontrant l’appétence des utilisateurs pour ces services réactifs.
Cette efficacité libère du temps tout en réduisant votre empreinte carbone. Suppression des déplacements en agence, des files d’attente, des rendez-vous pour des opérations courantes : l’expérience mobile s’inscrit naturellement dans une démarche écologique cohérente avec les valeurs de nombreux jeunes actifs.
Comment une banque connectée facilite-t-elle la constitution d’un patrimoine ?
Au-delà de la gestion quotidienne, une banque mobile bien conçue devient un outil de construction patrimoniale. Les mécanismes d’épargne automatique exploitent les ressorts de l’économie comportementale pour transformer l’intention d’épargner en capital constitué, sans effort décisionnel répété.
Le système des arrondis automatiques illustre cette approche. Chaque paiement par carte est arrondi à l’euro supérieur, et la différence est immédiatement transférée vers votre livret d’épargne. Un café à 2,30 € déclenche ainsi un virement de 0,70 € vers votre épargne. Indolore au quotidien, ce mécanisme peut générer entre 20 et 40 € d’épargne mensuelle selon votre rythme de consommation, soit 240 à 480 € annuels constitués sans y penser.
Les virements programmés intelligents appliquent la stratégie classique du « pay yourself first ». Configurez un transfert automatique de 50 € vers votre épargne le jour de réception de votre salaire : ce montant disparaît de votre compte courant avant que vous n’ayez le temps de le dépenser. Avec un salaire de 2 100 € net, cette discipline mensuelle génère 600 € d’épargne annuelle, auxquels s’ajoutent les arrondis. En cinq ans, vous constituez ainsi un apport personnel d’environ 5 000 €, contribution significative pour un projet immobilier.
La catégorisation des dépenses transforme la visibilité en action. Identifier que 80 € mensuels partent en abonnements peu utilisés (plateforme de streaming rarement consultée, salle de sport fréquentée deux fois par mois) permet une réallocation immédiate vers l’épargne. Cette boucle vertueuse — visibilité, compréhension, arbitrage, épargne — serait impossible avec un simple relevé bancaire mensuel.
L’accès simplifié aux placements réduit enfin la friction psychologique. Ouvrez un livret réglementé, une assurance-vie ou un compte-titres directement depuis l’application, sans rendez-vous conseiller ni déplacement. Cette accessibilité encourage la diversification de votre épargne au-delà du compte courant, optimisant progressivement votre allocation patrimoniale.
- Activez les arrondis automatiquesConfigurez le transfert de la différence entre chaque paiement et l’euro supérieur vers votre livret. Épargne indolore estimée : 20 à 40 € mensuels.
- Programmez un virement mensuel fixeDéfinissez un montant réaliste (50 à 100 €) transféré automatiquement vers votre épargne le jour de réception du salaire. Budget restant ajusté mécaniquement.
- Analysez vos catégories de dépensesIdentifiez les postes gonflés (abonnements non utilisés, achats impulsifs récurrents) et réallouez ces montants vers vos objectifs patrimoniaux.
- Fixez un objectif chiffré visualisableUtilisez les simulateurs intégrés pour projeter le capital constitué selon votre rythme : 80 € mensuels = 4 800 € en 5 ans hors intérêts, ancrant votre projet immobilier dans le réel.
Les critères déterminants pour choisir sa banque mobile en 2026
Comparer des banques mobiles exige une grille de décision structurée, dépassant la simple comparaison des forfaits mensuels affichés. Cinq critères déterminent la qualité réelle d’une offre et sa compatibilité avec vos besoins.
Critère 1 : Statut juridique et garantie des dépôts
Vérifiez systématiquement l’agrément ACPR de l’établissement et confirmez le statut d’établissement de crédit, distinct de celui d’établissement de paiement. Exigez la confirmation explicite de la garantie FGDR à hauteur de 100 000 € par déposant. Cette protection conditionne la sécurité de votre capital, particulièrement si vous constituez une épargne conséquente pour un projet immobilier.
Critère 2 : Grille tarifaire réelle all-in
Ne vous limitez pas au forfait mensuel affiché. Intégrez les frais incidents (agios, commissions d’intervention, rejets de prélèvement) et les frais annexes (retraits hors zone euro, virements internationaux). Un forfait à 3 € par mois peut coûter 80 à 100 € annuels réels si vous subissez deux incidents de découvert dans l’année. Comparez cette grille complète aux frais moyens des banques traditionnelles pour quantifier l’économie sur vos frais bancaires.
Critère 3 : Qualité de l’accompagnement humain
Vérifiez la disponibilité réelle de conseillers qualifiés : canaux accessibles (chat, téléphone, visioconférence), plages horaires, niveau d’expertise (généraliste ou spécialisé crédit et épargne), délai de réponse garanti en cas d’incident. Cette dimension différencie les banques mobiles établies des néobanques purement automatisées, répondant à l’objection légitime : « Que se passe-t-il si je rencontre un problème complexe sans agence physique ? »
Critère 4 : Politique d’investissement et transparence ESG
Exigez la publication de l’utilisation réelle de vos dépôts. Quels secteurs finance l’établissement ? Applique-t-il des exclusions sectorielles vérifiables (énergies fossiles, armement) ? Dispose-t-il de labels tiers indépendants (Finansol, Greenfin) ? Publie-t-il des rapports d’impact accessibles et audités ? Cette transparence distingue un engagement authentique du greenwashing marketing.
Le Crédit Coopératif illustre cette approche en combinant le statut de banque établie (garantie FGDR), une application mobile performante, et une transparence documentée sur le financement de projets à impact social et environnemental. Cet exemple montre qu’un acteur peut réconcilier sécurité juridique, efficacité digitale et cohérence éthique, sans qu’il s’agisse d’une recommandation prescriptive.
Critère 5 : Ergonomie applicative et services annexes
Évaluez l’intuitivité de l’interface, la richesse des fonctionnalités d’épargne (arrondis, virements programmés, catégorisation), la capacité d’agrégation de comptes externes, et les services complémentaires (assurances, découvert autorisé, chéquier si nécessaire). Ce critère reste secondaire face aux quatre précédents, mais conditionne votre satisfaction quotidienne.
Vérifiez la garantie de vos dépôts avant souscription : Ne confondez pas compte de paiement et compte bancaire garanti. Consultez le registre officiel de l’ACPR pour confirmer le statut d’établissement de crédit. Une erreur sur ce point expose votre épargne à un risque évitable, particulièrement si vous constituez un capital pour un projet immobilier.
| Critère | Banque traditionnelle | Banque mobile établie | Néobanque (établissement paiement) |
|---|---|---|---|
| Statut juridique + FGDR | Établissement de crédit agréé, garantie 100 000 € | Établissement de crédit agréé, garantie 100 000 € | Établissement de paiement, épargne généralement non garantie |
| Frais réels annuels | 150 à 200 € (forfait + incidents) | 0 à 60 € selon offre | 0 à 36 € hors incidents |
| Accompagnement humain | Conseiller dédié en agence | Conseillers spécialisés (chat, tél, visio) | Support automatisé ou généraliste |
| Transparence ESG | Variable, rapports parfois opaques | Certains acteurs publient rapports détaillés | Généralement non applicable (pas de réception dépôts) |
| Ergonomie mobile | Application souvent vieillissante | Native et performante | Excellente (cœur de métier) |
Faut-il abandonner totalement sa banque traditionnelle ?
La transition vers une banque mobile n’impose pas nécessairement une rupture complète. Deux stratégies coexistent selon votre profil et vos projets : la multi-bancarisation stratégique ou la migration totale.
L’approche multi-bancarisation consiste à ouvrir un compte principal mobile pour votre gestion quotidienne (salaire, dépenses courantes, épargne automatique), tout en conservant un compte secondaire traditionnel pour des services spécifiques. Cette stratégie s’avère pertinente si vous anticipez un besoin de crédit immobilier à moyen terme (la relation ancienne avec un établissement valorise parfois votre dossier), si votre employeur impose une domiciliation bancaire particulière, ou si vous souhaitez conserver un accès ponctuel à des agences physiques.
Le service légal d’aide à la mobilité bancaire sécurise cette transition. D’après le ministère de l’Économie, à compter de la réception des pièces requises, les banques disposent d’un délai total de 22 jours ouvrés pour transférer les prélèvements et virements récurrents lors d’un changement de compte bancaire. Vous signez un mandat électronique donnant pouvoir à votre nouvelle banque, qui se charge d’informer automatiquement vos créanciers et débiteurs. Ce cadre légal, renforcé par la loi PACTE, lève l’objection majeure : « Je risque de rater un prélèvement important. »
La transition complète devient pertinente si vous assumez un usage 100 % digital, n’anticipez aucun projet de crédit immobilier à court terme, recherchez une optimisation maximale de vos frais, et si la nouvelle banque propose l’ensemble des services nécessaires (découvert autorisé, placements diversifiés, assurances).
Conservez votre banque traditionnelle si vous entretenez une relation ancienne avec un conseiller de confiance pour des arbitrages patrimoniaux complexes, si vous devez déposer régulièrement des espèces (professions libérales, commerçants), si une négociation de crédit immobilier est imminente, ou si vous utilisez intensivement le chéquier.
- Si vous préparez un projet immobilier dans les 2-3 ans :
Privilégiez la multi-bancarisation (compte mobile principal + compte traditionnel secondaire dormant) pour conserver un historique valorisable lors de la demande de crédit.
- Si vous êtes 100 % autonome digitalement et sans projet crédit court terme :
La transition complète optimise vos frais et simplifie votre gestion, à condition que la nouvelle banque couvre tous vos besoins (découvert, épargne, assurances).
- Si vous devez déposer régulièrement des espèces ou émettre des chèques :
Conservez un compte traditionnel pour ces opérations spécifiques, et gérez le quotidien via mobile.
Maîtrisez le coût de la multi-bancarisation en vérifiant les conditions de gratuité du compte secondaire : seuils de versements minimums, offres jeunes actifs (souvent gratuites jusqu’à 30 ans), possibilité de mise en sommeil d’un compte peu utilisé pour éviter les frais de tenue de compte.
Passer à l’action : organiser sa transition bancaire en toute sérénité
La méthodologie conditionne la réussite de votre transition. Une approche structurée en cinq étapes élimine les risques d’incidents et sécurise le processus.
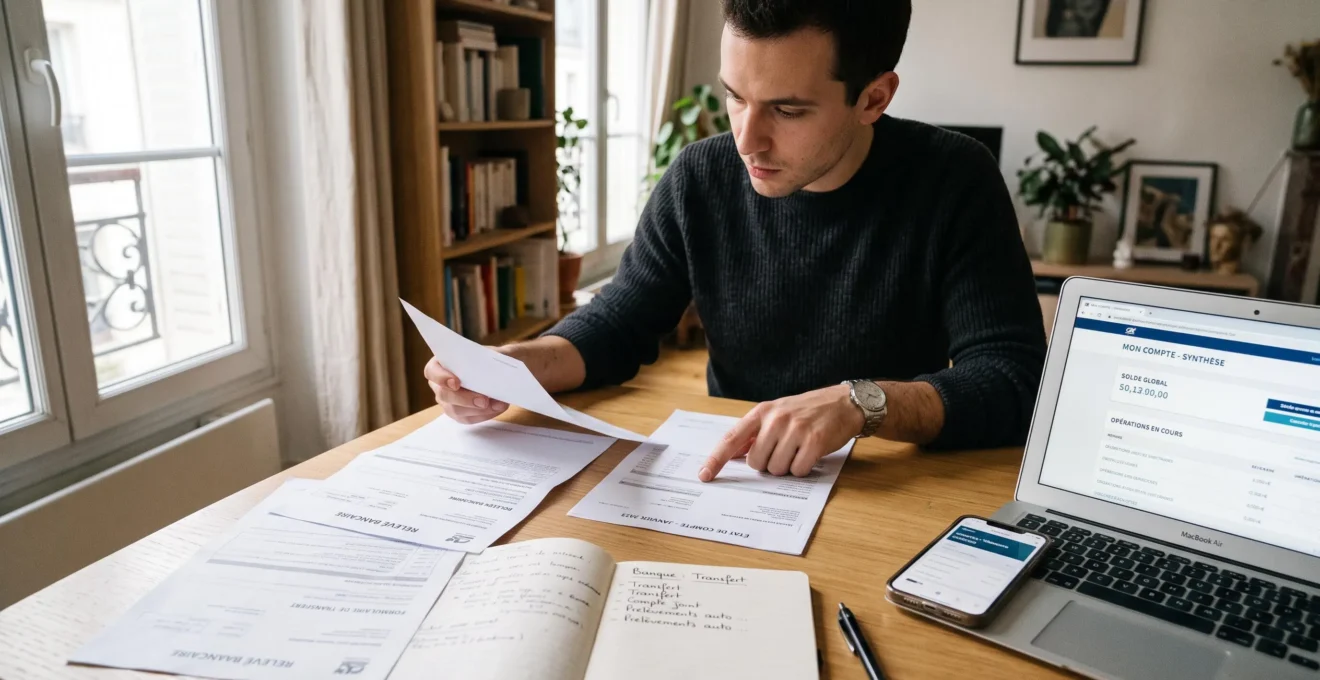
- Audit préparatoire exhaustifTéléchargez vos relevés bancaires des trois derniers mois. Listez intégralement vos prélèvements automatiques (loyer, énergie, télécom, assurances, abonnements numériques), virements permanents sortants et entrants, et identifiez les créanciers à prévenir manuellement si nécessaire. Cette checklist prévient les oublis coûteux.
- Ouverture du compte mobileLa procédure 100 % en ligne prend environ 10 minutes. Préparez vos documents requis : carte nationale d’identité ou passeport, justificatif de domicile de moins de trois mois, RIB de votre compte actuel. La validation d’identité s’effectue par vidéo ou upload de documents. Réception de votre carte sous 5 à 7 jours ouvrés.
- Activation du service de mobilité bancaireSignez électroniquement le mandat donnant pouvoir à votre nouvelle banque. Celle-ci transfère automatiquement vos prélèvements et virements récurrents sous 22 jours ouvrés maximum, conformément au délai légal, et informe vos créanciers sans intervention de votre part.
- Période de double compte transitoireAlimentez votre nouveau compte tout en conservant l’ancien actif pendant 2 à 3 mois. Vérifiez sur vos relevés la migration effective de chaque prélèvement. Cette prudence détecte les éventuels oublis du service automatique (certains organismes tardent à migrer) et vous permet de corriger manuellement avant clôture définitive.
- Clôture sécurisée de l’ancien compteVérifiez que le solde est nul ou positif. Demandez la clôture par lettre recommandée avec accusé de réception ou via la procédure en ligne selon votre banque. Obtenez une attestation de clôture et conservez-la cinq ans (délai de prescription légal). Cette formalisation évite les frais de compte dormant ou les litiges ultérieurs.
Une timeline réaliste s’établit ainsi : J+0 ouverture en ligne, J+7 réception carte, J+10 activation service mobilité, J+40 fin transfert prélèvements (22 jours ouvrés), J+90 clôture ancien compte après vérification complète. Anticipez cette durée totale de trois mois pour une transition sans stress.
Votre checklist avant le grand saut
- Documents requis rassemblés : CNI ou passeport en cours de validité, justificatif de domicile récent, RIB actuel
- Liste exhaustive établie : tous vos prélèvements automatiques (loyer, EDF/GDF, box internet, assurances, abonnements) et virements permanents identifiés sur 3 mois
- Statut juridique vérifié : confirmation que l’établissement choisi est bien un établissement de crédit agréé ACPR avec garantie FGDR 100 000 €
- Grille tarifaire complète comparée : forfait mensuel + frais incidents réels (agios, commissions, rejets) vs votre situation actuelle
- Planning réaliste posé : 3 mois de transition avec période de double alimentation sécurisée avant clôture définitive
Cet article fournit des informations générales sur les critères de choix d’une banque mobile et ne constitue pas un conseil en investissement personnalisé. Votre décision doit tenir compte de votre situation financière spécifique, de vos projets et de votre appétence au risque. Les garanties et réglementations mentionnées (FGDR, service de mobilité bancaire) s’appliquent selon les conditions légales en vigueur. Avant toute souscription, vérifiez systématiquement le statut juridique de l’établissement sur le registre officiel de l’ACPR et consultez les conditions contractuelles détaillées.
Choisir une banque mobile adaptée à votre profil de jeune actif dépasse largement la simple recherche du forfait le moins cher. La distinction juridique entre établissement de crédit et établissement de paiement conditionne la protection de votre épargne. La transparence ESG détermine l’alignement entre vos valeurs et vos choix financiers. La qualité de l’accompagnement humain garantit votre sérénité face aux décisions complexes.
Certains acteurs bancaires réconcilient désormais ces trois dimensions — autonomie digitale, sécurité juridique et engagement éthique — là où le marché imposait auparavant des compromis. Votre grille de décision intègre désormais cinq critères structurants, vous permettant d’évaluer chaque offre au-delà des apparences marketing. Le service légal de mobilité bancaire sécurise par ailleurs votre transition en 22 jours ouvrés, levant le principal frein psychologique au changement.
Vous disposez maintenant des clés pour identifier la solution bancaire cohérente avec votre mode de vie digitalisé, votre budget contraint, vos convictions écologiques et votre besoin de sécurité. La prochaine étape consiste à vérifier concrètement le statut juridique des établissements qui vous intéressent, comparer leurs grilles tarifaires réelles incidents inclus, et évaluer la transparence de leur politique d’investissement. Votre vie financière mérite cette exigence.